Finanças e Vida · VF-2026-0024
08 de outubro de 2026 · Leitura: ~5 min · Por Hans Maia
Eleição e Investimentos: o que Fazer (e o que Evitar) no Segundo Turno
No domingo (04/10), o Brasil foi às urnas. Na segunda, o mercado financeiro reagiu em minutos: a Bolsa disparou, o dólar caiu e o assunto tomou conta do grupo da família. Com o segundo turno marcado para 25 de outubro, a pergunta que mais aparece é sempre a mesma: “e o meu dinheiro, como fica?”. Vamos por partes, sem torcida e sem partido.
Organize a base antes de mexer na carteira
Como Reestruturar seu Financeiro
Método completo — do diagnóstico à base para decidir com segurança.
“O mercado reage ao que espera do futuro. O seu plano precisa reagir ao que você precisa no seu futuro. São relógios diferentes.”
O que aconteceu com o mercado
Na segunda-feira (05/10), primeiro pregão depois da votação, o Ibovespa fechou em 207.190 pontos, com alta de 7,85%, uma das sessões mais fortes do ano. O dólar fechou em R$ 5,00, com queda de 4,12% no dia. Foi um movimento de expectativa: o mercado reagiu ao cenário que se desenhou para o segundo turno, e o resultado definitivo só sai em 25 de outubro.
Repare no detalhe: nada no seu salário, no seu aluguel ou no preço do supermercado mudou naquela segunda-feira. O que mudou foi a aposta dos grandes investidores sobre o que vem pela frente. E apostas podem se confirmar ou não.
A eleição também não é o único fator. O Fed, banco central dos Estados Unidos, se reúne em 27 e 28 de outubro. O petróleo Brent seguia perto de US$ 100 o barril no início da semana. E o Copom só volta a decidir a Selic em 3 e 4 de novembro, porque não há reunião em outubro. Muita coisa mexe na Bolsa e no dólar ao mesmo tempo.
| Atitude comum | Risco | O que fazer no lugar |
| Vender tudo no susto | Transformar uma queda temporária em prejuízo definitivo | Rever o plano com calma, nunca no pânico |
| Comprar tudo na euforia | Entrar depois que a alta já aconteceu | Aportar aos poucos, de forma regular |
| Mudar de estratégia a cada manchete | Custo, ansiedade e decisões contraditórias | Manter perfil e horizonte definidos |
| Deixar a reserva em ativo de risco | Precisar resgatar justamente na queda | Manter a reserva em liquidez diária e segura |
Investir com método, não com manchete
Os Códigos Financeiros
7 princípios para decidir com clareza em qualquer cenário.
Um roteiro simples para as próximas semanas
1. Separe o dinheiro por prazo. O que você pode precisar nos próximos dois anos, incluindo a sua reserva de emergência, não deve depender de eleição nem de humor de mercado. Só o dinheiro de longo prazo aguenta oscilação.
2. Releia o seu perfil, não o seu humor. Se a queda de um único dia tira o seu sono, talvez a carteira esteja mais arriscada do que o seu perfil de investidor. Ajuste isso com calma, e não por impulso.
3. Diversifique. Não concentre tudo em um único ativo, setor ou moeda. Diversificar não elimina o risco, mas reduz o estrago de errar uma aposta.
4. Desconfie de quem vende certeza. Em ano de eleição, sobra gente prometendo “adivinhar” o que o mercado fará. Ninguém sabe. Quem promete certeza está vendendo outra coisa.
Para quem está na renda fixa pós-fixada, vale lembrar que a Selic segue em 13,75% ao ano e que não há decisão do Copom em outubro. Ou seja, o rendimento diário desse tipo de aplicação continua acompanhando a taxa atual até a próxima reunião, em novembro.
Regra que vale para qualquer resultado: dinheiro que você vai precisar em menos de dois anos não pode depender de eleição, de manchete nem de humor do mercado. O resto é planejamento, paciência e perfil.
Conteúdo exclusivamente educacional. Não constitui recomendação de investimentos nem posicionamento político. Para decisões personalizadas, procure um profissional habilitado.
Glossário rápido
Os termos deste artigo, sem complicação
Ibovespa: Principal índice da Bolsa brasileira. Funciona como uma “nota média” das ações mais negociadas.
Dólar (câmbio): Preço de uma moeda em outra. Dólar a R$ 5,00 significa que US$ 1 custa R$ 5,00.
Volatilidade: O quanto o preço de um ativo sobe e desce em pouco tempo.
Diversificação: Dividir o dinheiro em tipos diferentes de investimento para não depender de um só.
Selic: Taxa básica de juros do país, definida pelo Copom a cada cerca de 45 dias.
Renda fixa pós-fixada: Investimento cujo rendimento acompanha um indicador, como a Selic ou o CDI.
Fed: Banco central dos Estados Unidos. Suas decisões sobre juros influenciam o dólar e os mercados do mundo todo.
Qualquer que seja o resultado, invista com método:
Os Códigos Financeiros
7 princípios para construir patrimônio com inteligência.
Garantia de 7 dias · Compra segura via Hotmart
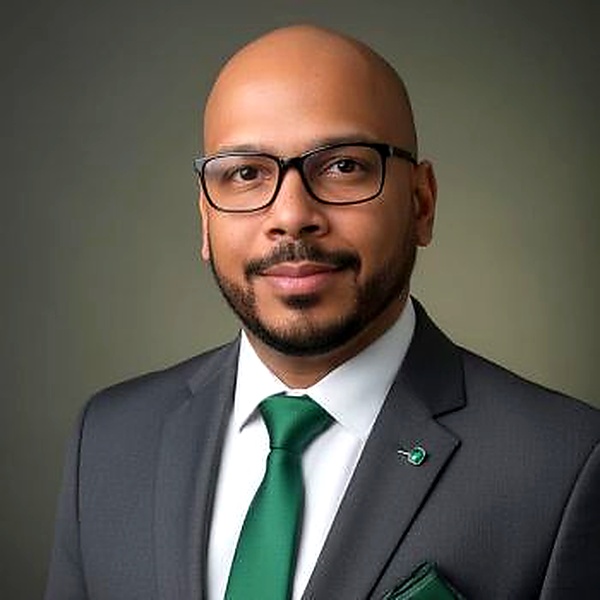
Sobre o autor
Hans Maia
Bancário com 23 anos de experiência no mercado financeiro. Tecnólogo em Gestão Financeira e MBA em Controladoria, Auditoria e Perícia. Fundador do Coisas do Hans — educação financeira para a vida real, sem fórmulas mágicas e sem enrolação.
Descubra seu estágio financeiro
Diagnóstico Financeiro Gratuito
Responda 20 perguntas e descubra seu perfil — com conteúdo e orientações personalizadas para o seu momento.
🔍 Fazer o Diagnóstico Gratuito
Gratuito · 3 minutos · Resultado imediato