Finanças e Vida · VF-2026-0017
15 de setembro de 2026 · Leitura: ~7 min · Por Hans Maia
PGBL x VGBL: Qual Previdência Escolher
Todo dezembro a mesma cena se repete: bancos empurram previdência privada com prazo apertado para “aproveitar o imposto de renda”. O problema é que a escolha entre PGBL e VGBL não deveria ser feita com pressa — ela vai acompanhar seu dinheiro por décadas.
Para quem já pensa em patrimônio de longo prazo
Os Códigos Financeiros
7 princípios para decidir com método, não com pressa de dezembro.
“PGBL e VGBL não são investimentos. São invólucros tributários. O investimento está dentro deles — e a escolha errada de invólucro custa caro, mesmo com o fundo certo lá dentro.”
A diferença que realmente importa
O PGBL permite deduzir as contribuições da base de cálculo do Imposto de Renda, até o limite de 12% da renda bruta anual — mas só compensa para quem faz a declaração completa e já contribui para o INSS ou regime próprio de previdência. No resgate, o imposto incide sobre o valor total: contribuições e rendimentos.
O VGBL não gera dedução nenhuma — mas no resgate o imposto incide só sobre o rendimento, porque a contribuição já foi feita com dinheiro que já pagou IR. Para quem usa a declaração simplificada, é isento ou já bateu o limite de dedução, é normalmente a opção mais eficiente.
A regra prática para decidir
| Sua situação | Tende a ser melhor |
| Declaração completa + contribui para INSS/RPPS | PGBL |
| Declaração simplificada ou isento de IR | VGBL |
| Já usa os 12% de dedução no PGBL | VGBL para o excedente |
| Foco é planejamento sucessório (não entra em inventário) | VGBL, avaliado com profissional |
Organize antes de comprometer 30 anos
Como Reestruturar seu Financeiro
Certifique-se de que dívida cara e reserva já estão resolvidas antes de travar dinheiro em previdência.
Dois detalhes que o folheto do banco não destaca
Primeiro: existem duas tabelas de tributação no resgate — a regressiva (a alíquota cai quanto mais tempo o dinheiro fica investido, até 10%) e a progressiva (segue a tabela do IR de salário). A regressiva favorece quem pensa em prazo muito longo; a progressiva favorece resgates mais próximos ou rendas menores.
Segundo: taxa de administração e taxa de carregamento comem rentabilidade todo santo ano — e variam muito entre instituições. Uma diferença de 1 a 2 pontos percentuais ao ano, ao longo de 20 ou 30 anos, pode significar dezenas de milhares de reais a menos no resgate final.
Antes de assinar qualquer coisa: peça por escrito a taxa de administração, a taxa de carregamento (se houver) e simule os dois regimes de tributação para o seu horizonte de tempo. Se o gerente não conseguir te mostrar isso com clareza, procure outra instituição.
Próximo artigo · VF-2026-0018
Come-Cotas: o Imposto que Ninguém Percebe
Decisões de décadas merecem método:
Os Códigos Financeiros
7 princípios para construir patrimônio com inteligência.
Garantia de 7 dias · Compra segura via Hotmart
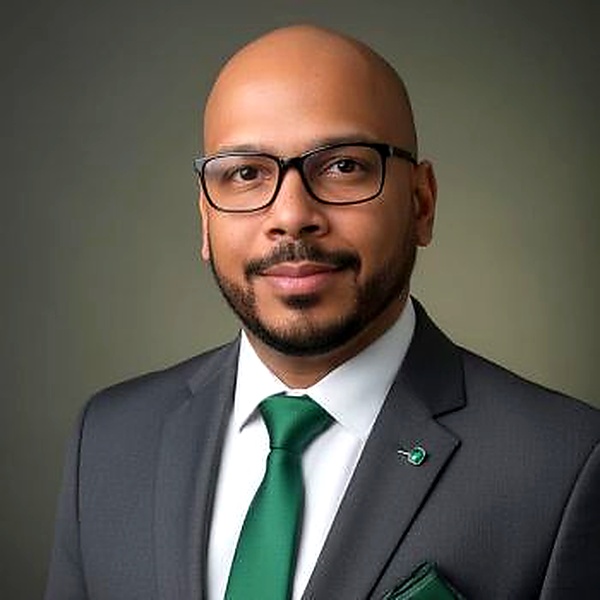
Sobre o autor
Hans Maia
Bancário com 23 anos de experiência no mercado financeiro. Tecnólogo em Gestão Financeira e MBA em Controladoria, Auditoria e Perícia. Fundador do Coisas do Hans — educação financeira para a vida real, sem fórmulas mágicas e sem enrolação.
Descubra seu estágio financeiro
Diagnóstico Financeiro Gratuito
Responda 20 perguntas e descubra seu perfil — com conteúdo e orientações personalizadas para o seu momento.
🔍 Fazer o Diagnóstico Gratuito
Gratuito · 3 minutos · Resultado imediato
Coisas do Hans
Educação financeira para a vida real.
Conteúdo exclusivamente educacional.
Não constitui recomendação de investimentos.
Trilha Financeira
Redes Sociais
Hans Maia
23 anos de mercado financeiro · Tecnólogo em Gestão Financeira · MBA em Controladoria, Auditoria e Perícia · CRA/ES
© 2026 Coisas do Hans. Todos os direitos reservados.
coisasdohans.com.br